Si facturas a una empresa de otro país de la UE, puedes emitir la factura sin IVA aplicando la inversión del sujeto pasivo. Pero solo si tanto tú como tu cliente estáis dados de alta como operadores intracomunitarios y aparecéis en el VIES. La mayoría de autónomos lo descubre por las malas: emiten la factura sin IVA, el cliente se niega a pagarla, o peor, Hacienda reclasifica la operación como interior y les reclama el 21%. Esta guía cubre cómo darse de alta, cómo verificar al cliente y qué se presenta cada trimestre.
Actualizado: julio 2026
Las operaciones intracomunitarias son transacciones entre empresas establecidas en distintos Estados miembros de la UE. El IVA de estas operaciones no lo repercute el vendedor. En su lugar, el comprador autoliquida el impuesto en su propio país mediante la inversión del sujeto pasivo, declarándolo simultáneamente como IVA repercutido y soportado. El efecto neto es cero movimiento de caja por el impuesto.
El sistema existe para evitar que las empresas tengan que registrarse a efectos de IVA en cada país con el que comercian. Pero solo funciona si ambas partes son identificables como empresas registradas a efectos de IVA en sus respectivos países. Esa identificación se produce a través del VIES.
Si alguna de las dos partes no está en el VIES, la operación no se trata como intracomunitaria. Entonces debes repercutir el IVA español al 21%, exactamente igual que si el cliente estuviera en España.
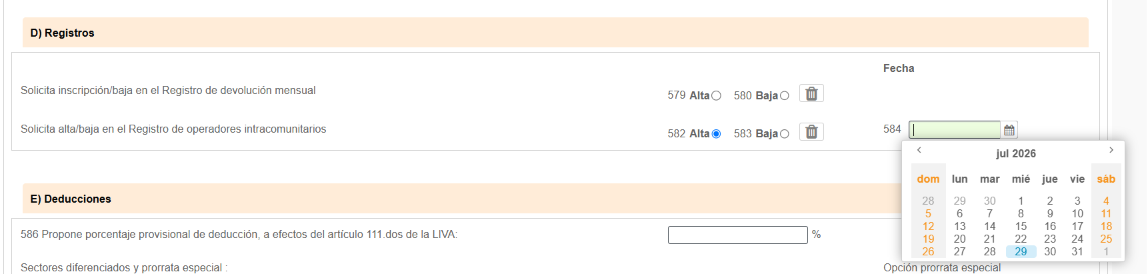
El ROI (Registro de Operadores Intracomunitarios) es el registro español de empresas autorizadas a realizar operaciones intracomunitarias. Estar dado de alta como autónomo no es suficiente. Necesitas un alta específica en el ROI.
Cómo darse de alta:
Si Hacienda deniega tu solicitud, los motivos más habituales son: no tener todavía actividad demostrable, tener deudas tributarias pendientes o no poder acreditar que las operaciones comunitarias previstas son reales. Puedes volver a solicitarlo una vez resuelto el problema.
Antes de emitir cualquier factura sin IVA, verifica el número de IVA de tu cliente en el VIES (el sistema europeo de intercambio de información sobre el IVA). No es una diligencia opcional: es tu prueba si Hacienda cuestiona la operación más adelante.
Cómo verificar:
Si introduces tu propio número como solicitante, el VIES emite un número de consulta. Es la prueba más sólida que puedes tener: acredita que comprobaste el dato en una fecha concreta y que el número era válido en ese momento. Consérvalo junto con la factura.
Si el número resulta inválido, no emitas la factura sin IVA. Contacta con el cliente y pídele que confirme su situación registral. Algunos países tienen un desfase entre el alta nacional a efectos de IVA y la aparición en el VIES, así que un cliente puede estar legítimamente registrado en su país y todavía no ser visible en el sistema europeo.
Una vez ambas partes estáis en el VIES, la factura a un cliente empresa de la UE se diferencia de una nacional en tres aspectos:
Todo lo demás se mantiene igual: numeración correlativa, fecha, descripción, condiciones de pago. Para la estructura completa campo por campo, consulta cómo hacer una factura y datos obligatorios en una factura.
Cada operación intracomunitaria debe declararse en el Modelo 349, la declaración recapitulativa. Es informativa: no lleva pago asociado.
Hacienda cruza el Modelo 349 con los datos del VIES remitidos por otros Estados miembros. Si tú declaras 8.000 euros facturados a una empresa alemana y esa empresa declara 10.000 euros recibidos de ti, ambas administraciones ven el descuadre. Las discrepancias generan un requerimiento pidiendo aclaración.
La inversión del sujeto pasivo funciona en las dos direcciones. Cuando compras servicios a un proveedor de la UE que te factura sin IVA (suscripciones de software, plataformas de publicidad, freelancers comunitarios), eres tú quien debe autoliquidar el impuesto.
En la práctica, en tu Modelo 303 declaras el mismo importe como IVA repercutido y como IVA soportado. Ambos se anulan, así que no pagas nada adicional, pero la operación debe aparecer en la declaración. Omitirla es un error de declaración aunque el impuesto neto sea cero.
Estas compras también van en el Modelo 349, en el apartado de adquisiciones.
Importante: solo puedes recibir facturas sin IVA de proveedores comunitarios si estás en el ROI y tu número está en el VIES. Si no estás dado de alta, los proveedores de la UE te repercutirán el IVA de su país, que no podrás recuperar a través del Modelo 303.
El plazo máximo legal es de tres meses desde la presentación del Modelo 036. En la práctica, la mayoría de aprobaciones llegan en tres a seis semanas. Solicítalo con antelación suficiente respecto a tu primera factura comunitaria, porque el alta no se aplica con efectos retroactivos.
No. Hasta que tu alta esté aprobada y tu número aparezca en el VIES, debes repercutir el IVA español al 21%. Si facturas sin IVA durante el período de espera, Hacienda puede reclasificar la operación y reclamarte el IVA no repercutido.
No puedes aplicar la inversión del sujeto pasivo. Repercute IVA español al 21%. Pídele que se dé de alta como operador intracomunitario en su país si quiere recibir facturas sin IVA en el futuro. Algunas pequeñas empresas de otros Estados miembros no están registradas a efectos de IVA en absoluto, en cuyo caso se tratan como particulares.
No. El ROI cubre únicamente operaciones dentro de la UE. Las compras a proveedores extracomunitarios siguen reglas distintas: son importaciones de servicios, y también autoliquidas el IVA en el Modelo 303, pero no van en el Modelo 349 ni requieren alta en el ROI.
Sí. Hacienda puede darte de baja si dejas de realizar operaciones intracomunitarias, si no presentas el Modelo 349 de forma reiterada o si tienes deudas tributarias sin resolver. Si te dan de baja, tu registro en el VIES desaparece y tus clientes ya no pueden aplicar la inversión del sujeto pasivo a tus facturas.
No. Son declaraciones distintas que cubren cosas distintas. El Modelo 303 es tu declaración trimestral de IVA, donde liquidas lo que debes. El Modelo 349 es una declaración informativa de operaciones intracomunitarias sin pago asociado. Si tienes clientes empresa en la UE, presentas ambas.