Modelo 347: guía de la declaración anual informativa
El Modelo 347 es la declaración anual informativa. Declaras cada cliente y proveedor con el que hayas tenido operaciones por un total superior a 3.005,06 euros durante el año natural, IVA incluido. Se presenta en febrero, referido al año anterior, y no lleva pago asociado. Su función es el cruce de datos: Hacienda compara lo que tú declaras con lo que declaran de ti tus clientes y proveedores. Un descuadre genera un requerimiento automático. Esta guía cubre quién está obligado, qué computa para el umbral, cómo rellenarlo y qué hacer cuando las cifras no cuadran.
Actualizado: julio 2026
TL;DR
Quién lo presenta: autónomos y empresas con al menos un cliente o proveedor que supere los 3.005,06 euros en el año natural
Cuándo: durante febrero, referido al año natural anterior
Pago: ninguno. Es puramente informativo.
Umbral: anual y acumulado, IVA incluido, no por factura
Criterio: devengo, es decir, fecha de factura y no fecha de cobro
Sanción por no presentarlo: 20 euros por dato omitido, mínimo 300 euros, máximo 20.000
01. Quién está obligado a presentar el Modelo 347
Estás obligado si desarrollas una actividad empresarial o profesional en España y has tenido al menos una contraparte que supere los 3.005,06 euros en el año natural. Esto incluye:
Autónomos en estimación directa
Autónomos en módulos (estimación objetiva), que también están obligados si alcanzan el umbral
SL y otras sociedades
Comunidades de bienes y sociedades civiles
NO estás obligado si:
Ningún cliente o proveedor alcanzó los 3.005,06 euros en el año
Estás inscrito en el sistema SII (Suministro Inmediato de Información). Las empresas en SII ya remiten los datos de sus operaciones en tiempo real, por lo que el Modelo 347 es redundante para ellas.
Tu actividad no generó ninguna operación en el año
Estar exento de IVA no te exime del Modelo 347. Un médico o un docente de enseñanza reglada que no presenta el Modelo 303 sí presenta el 347 si superó el umbral con algún cliente o proveedor. Para el mapa completo de qué modelos te aplican, consulta modelos de Hacienda para autónomos.
02. Qué computa para el umbral de 3.005,06 euros
Aquí es donde se producen la mayoría de errores. El umbral tiene cuatro características que despistan:
Es anual y acumulado, no por factura. Cuatro facturas de 800 euros al mismo cliente suman 3.200 euros y superan el umbral. Muchos autónomos asumen que una sola factura debe superar el importe. No es así.
Incluye el IVA. El umbral se mide sobre el importe total de la factura, IVA incluido, no sobre la base imponible. Una base de 2.600 euros más el 21% de IVA son 3.146 euros, que superan el umbral aunque la base no lo haga.
Se aplica de forma individual a cada contraparte. Evalúas cada cliente y cada proveedor por separado. No se suman operaciones de clientes distintos.
Las ventas y las compras se evalúan por separado. Si con una misma empresa has vendido y comprado, valoras cada sentido por su cuenta frente al umbral.
Operaciones que NO van en el Modelo 347:
Operaciones ya declaradas en otras declaraciones informativas, en particular las operaciones intracomunitarias declaradas en el Modelo 349
Operaciones sujetas a retención de IRPF, que ya se declaran en el Modelo 190. Esto es importante: si tu cliente aplicó retención en tus facturas, esos importes ya están declarados en el Modelo 190 y no van en el 347.
Importaciones y exportaciones de bienes
Operaciones en las que no existía obligación de emitir factura
La exclusión por retención implica que muchos autónomos que facturan exclusivamente a empresas españolas acaban sin nada que declarar en el Modelo 347, porque todos sus ingresos ya se reportan mediante el Modelo 190. La obligación suele activarse cuando tus clientes son particulares, entidades no profesionales, o cuando lo que declaras son proveedores en lugar de clientes.
03. Desglose trimestral: cómo se declaran los importes
El Modelo 347 no pide solo el total anual por contraparte. Debes desglosar el importe por trimestres, indicando cuánto del total corresponde al primero, segundo, tercero y cuarto trimestre.
La imputación sigue el principio de devengo: una operación pertenece al trimestre en que se emitió la factura, no al trimestre en que se cobró. Una factura emitida en diciembre de 2026 y cobrada en febrero de 2027 va en el cuarto trimestre de la declaración de 2026.
Este desglose trimestral es la fuente más frecuente de descuadres con la declaración de la otra parte, porque algunas empresas registran la factura en el trimestre en que la recibieron y no en el que se emitió.
04. Cómo presentar el Modelo 347: paso a paso
Reúne los datos anuales. Extrae, para cada cliente y proveedor, el total facturado o recibido durante el año natural con IVA incluido, desglosado por trimestres.
Filtra por el umbral. Conserva únicamente las contrapartes que superen los 3.005,06 euros. Excluye todo lo ya declarado en el Modelo 190 (retenciones de IRPF) o en el Modelo 349 (intracomunitarias).
Accede a la Sede Electrónica de la AEAT. Ve a sede.agenciatributaria.gob.es, busca "Modelo 347" y selecciona "Presentación ejercicio [año]". Necesitas certificado digital o Cl@ve PIN. Si aún no lo tienes, consulta cómo obtener un certificado digital para autónomos.
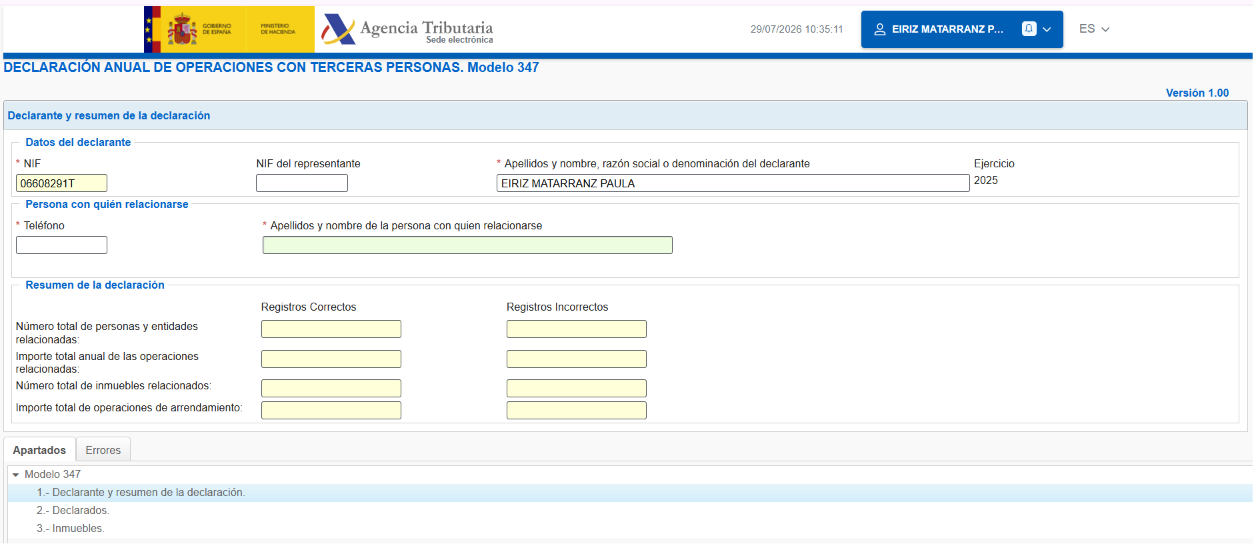
Rellena el apartado de identificación. Tu NIF, nombre y el ejercicio que declaras.
Añade cada contraparte. Para cada una: NIF, nombre o razón social, código de provincia, la clave de operación (A para compras, B para ventas), el total anual y el desglose trimestral.
Comprueba los totales. La suma de los importes trimestrales debe ser igual al total anual de cada contraparte. El formulario de la AEAT valida esto antes de permitir la presentación.
Presenta y guarda el justificante. Recibes un justificante de presentación con código seguro de verificación. Consérvalo.
05. Plazos y sanciones
Plazo de presentación: del 1 al 28 de febrero (29 en años bisiestos), referido al año natural anterior. Si el último día cae en fin de semana o festivo, pasa al siguiente día hábil.
No presentarlo: 20 euros por cada dato omitido, con un mínimo de 300 euros y un máximo de 20.000.
Datos incorrectos o incompletos: de 150 a 300 euros según el tipo de error.
Presentación tardía voluntaria (antes de que Hacienda te requiera): la sanción se reduce significativamente. Preséntalo en cuanto detectes la omisión.
Como el Modelo 347 no lleva pago, la sanción no es proporcional a ningún importe adeudado. Es una sanción fija por incumplimiento de una obligación de información.
06. Qué pasa cuando tu declaración no cuadra
Hacienda concilia cada Modelo 347 con las declaraciones presentadas por tus contrapartes. Si tú declaras 12.000 euros recibidos de un cliente y ese cliente declara 15.000 euros pagados a ti, ambos recibís un requerimiento pidiendo aclaración.
Las causas más habituales de descuadre:
Diferencias de imputación temporal. Emitiste una factura el 28 de diciembre; tu cliente la registró en enero. Ambos registros son defendibles pero caen en trimestres distintos o incluso en años distintos.
IVA incluido o excluido. Una parte declaró la base imponible y la otra el total con IVA.
Una parte excluyó las operaciones con retención y la otra no. Si tu cliente aplicó retención de IRPF, esas operaciones no deben aparecer en el 347 de ninguno de los dos.
Facturas rectificativas no reflejadas. Una rectificativa reduce el total anual. Si solo una de las partes la aplicó, los totales divergen.
Cómo responder: contesta al requerimiento dentro del plazo indicado aportando la documentación de las facturas que respalda tu cifra. La mayoría de discrepancias temporales se resuelven con una explicación y copia de las facturas. No ignores el requerimiento: uno sin contestar puede derivar en una revisión más amplia.
Errores frecuentes con el Modelo 347
Creer que el umbral es por factura. Es anual y acumulado. Varias facturas pequeñas al mismo cliente pueden superarlo.
Medir el umbral sobre la base imponible. Incluye el IVA. Usa el importe total de la factura.
Declarar operaciones ya incluidas en el Modelo 190. Si tu cliente aplicó retención, esas operaciones quedan excluidas del 347. Declararlas crea un duplicado que genera descuadre.
Declarar operaciones intracomunitarias. Esas van en el Modelo 349, no en el 347.
Imputar los importes por fecha de cobro. El criterio es la fecha de factura (devengo), no cuándo llegó el dinero.
Olvidarse de los proveedores. El Modelo 347 cubre los dos sentidos. Tu gestor, tu arrendador, tus proveedores de software: si alguno superó los 3.005,06 euros, va incluido.
No presentarlo porque no hay nada que pagar. Es informativo, pero obligatorio. No presentarlo es una infracción con independencia de que no haya pago.
Modelo 347: preguntas frecuentes
¿Presento el Modelo 347 si solo he tenido un cliente en todo el año?
Depende de dos cosas: si ese cliente superó los 3.005,06 euros y si aplicó retención de IRPF en tus facturas. Si aplicó retención, esas operaciones ya se declaran en el Modelo 190 y quedan excluidas del 347. Si no aplicó retención (por ejemplo porque es un particular o una entidad no profesional) y el total anual superó el umbral, sí lo presentas.
¿El Modelo 347 incluye facturas emitidas pero no cobradas?
Sí. El criterio es el principio de devengo, basado en la fecha de factura. Una factura emitida en noviembre de 2026 y todavía pendiente de cobro en febrero de 2027 pertenece a la declaración de 2026.
¿Qué hago si me doy cuenta de un error después de presentarlo?
Presenta una declaración correctora. Si necesitas añadir datos que faltaban, presenta una complementaria. Si necesitas corregir o eliminar datos ya enviados, presenta una sustitutiva, que reemplaza íntegramente a la original. Hacerlo voluntariamente antes de que Hacienda te requiera reduce sustancialmente cualquier sanción.
¿Los pagos de alquiler van en el Modelo 347?
El alquiler de local de negocio normalmente lleva retención de IRPF, lo que implica que se declara en el Modelo 180 y queda excluido del 347. Si por algún motivo no se aplicó retención y el importe anual superó los 3.005,06 euros, sí iría en el 347.
¿Estoy exento del Modelo 347 si estoy en módulos?
No. Los autónomos en estimación objetiva (módulos) presentan el Modelo 347 con las mismas reglas que el resto si superan el umbral con alguna contraparte.
¿Lo presento si todas mis contrapartes están fuera de España?
Las operaciones con empresas de la UE van en el Modelo 349, no en el 347. Las operaciones extracomunitarias (exportaciones de servicios) también quedan generalmente excluidas del 347. Si toda tu actividad es con clientes extranjeros, probablemente no tengas nada que declarar en el 347, pero comprueba si algún proveedor español superó el umbral.
¿Puede presentarlo mi gestor?
Sí. La mayoría de gestorías presentan el Modelo 347 como parte de su servicio anual. Lo que necesitan de ti es una contabilidad completa y exacta: todas las facturas emitidas y recibidas, correctamente fechadas. La calidad de la declaración depende íntegramente de la calidad de los registros de partida.